淨增量溫和的替代專案
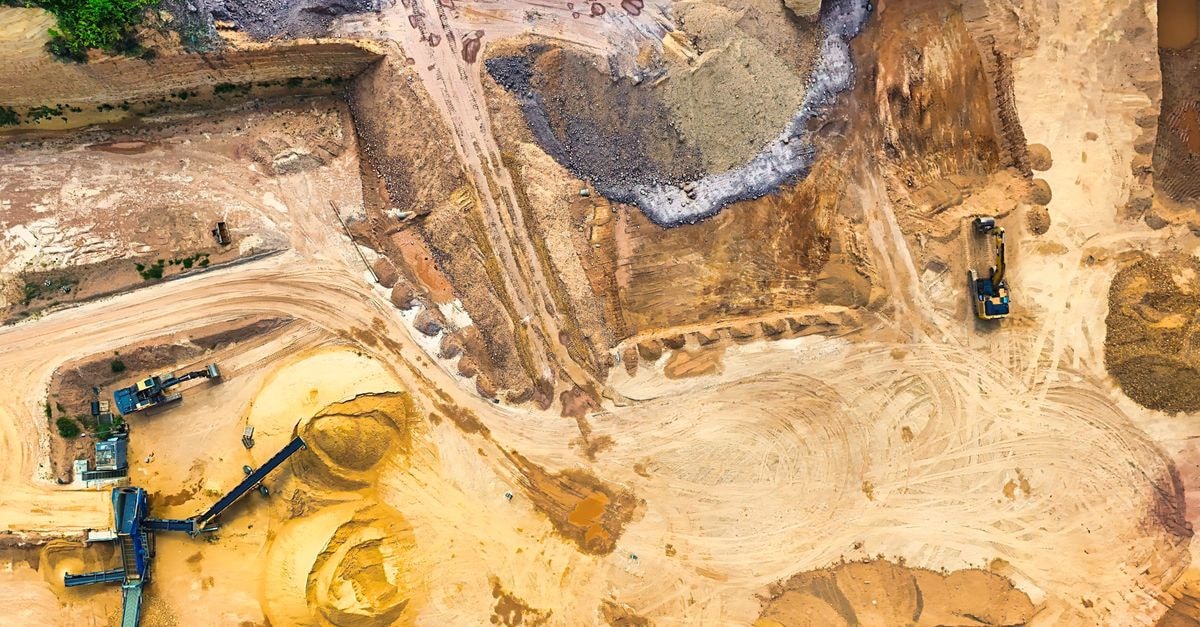
Rio Tinto 已核准投資 19 億美元,開發位於昆士蘭州 Western Cape York 的 Kangwinan 鋁土礦專案,此舉是其維持 Weipa 營運及澳洲氧化鋁精煉廠供應的更大一環。公司於 10 月 22 日表示,該專案將新增每年 2,000 萬公噸的鋁土礦產能,目標於 2029 年首次產出,並於 2032 年達到全面生產。隨著 Andoom 礦場於本 decade 達到採礦壽命末期,此專案將取代其產量,並部分抵銷 Northern Territory 的 Gove 於 2029 年計畫關閉所帶來的影響。
因此,此專案主要是確保供應持續性的投資,而非單純為市場供應增加 2,000 萬公噸。Rio Tinto 預期,在納入 Kangwinan 後,Weipa 的年產能將從約 3,800 萬公噸增至約 4,400 萬公噸。依已揭露的數據計算,這代表淨新增產能約為 600 萬公噸,或約 16%,而非新生產中心的全部產能。
現有基礎設施降低執行風險
Kangwinan 將採取棕地開發方式:前期工程已於 2025 年展開,而已核准的 19 億美元預估經費中,已包括先前核準用於這些工程的 1.5 億美元。專案設計將利用現有設施,包括一條新建的 15 公里輸送帶,將礦石運至擴建後的堆場及 Amrun 碼頭。Rio Tinto 也計畫擴建碼頭,以容納更大型的散貨船;公司預期此舉將提升供應鏈效率並降低運費。
施工預計於 2027 年逐步啟動,並可望支持超過 1,300 個建築業工作機會。就較長遠而言,Rio Tinto 表示,該開發案將有助於維持 Western Cape 約 1,500 名、以當地居民為主的勞動力。這些數據描述的是預期活動,而非已完成的工程或營運產能。
資本報酬取決於第三方預測
Rio Tinto 表示,依據截至 2026 年第四季的第三方市場預測,預期此專案可產生約 22% 的內部報酬率。公司已將這筆替代性資本支出納入其中期資本支出指引。
因此,已揭露的內部報酬率是公司基於預測假設所作的預期,並非已實現的報酬。經審閱的報告未提供其背後的商品價格假設、詳細現金流概況,也未提供超出 19 億美元預估經費的工程成本風險證據。
執行重點現轉向基礎設施
下一個可驗證的里程碑是 2027 年的施工加速期,其次是 2029 年的目標首度產出,以及預計於 2032 年達到全面生產。要實現這些里程碑,必須在輸送帶、堆料場和碼頭工程上取得進展,並完成從衰退中的礦場轉向替代性生產的銜接。
Rio Tinto 已揭露整體工程與產量目標,但經審閱的報告並未指出設備 contracts、採購決標、施工完成日期或具名供應商。這項投資可望支應項目基礎設施的需求,但供應商層面的機會仍未經確認。
相關產業與供應產品
產業/產品或服務 | 證據等級 | 事件關聯 | 驗證訊號 | 主要風險 |
|---|---|---|---|---|
採礦與散裝物料處理 | 已確認 | Rio Tinto 已批准 Kangwinan 開發案,並指定一條 15 公里的輸送帶 | 詳細工程與設備採購決標資訊的發布 | 工程範圍或時程變更 |
港口與出口物流 | 已確認 | 該工程包括擴建碼頭,以容納大型好望角型船舶 | 碼頭工程與船舶裝載工程的決標及進度報告 | 工程成本上升或執行延誤 |
採礦承包商與工程服務 | 推估 | 工程預計於 2027 年加速展開,將支持超過 1,300 個工作機會 | Rio Tinto 的承包資訊揭露與工作決標 | 需求可能由現有內部能力吸收 |
採購機會
經審查的報告未確認任何採購事項。已披露的輸送帶、堆場及碼頭工程,為監控工程、物料處理及建築標段提供了具體依據,但不足以指明得標者。
分享這篇文章