儘管基準油價上漲,實體原油仍走弱
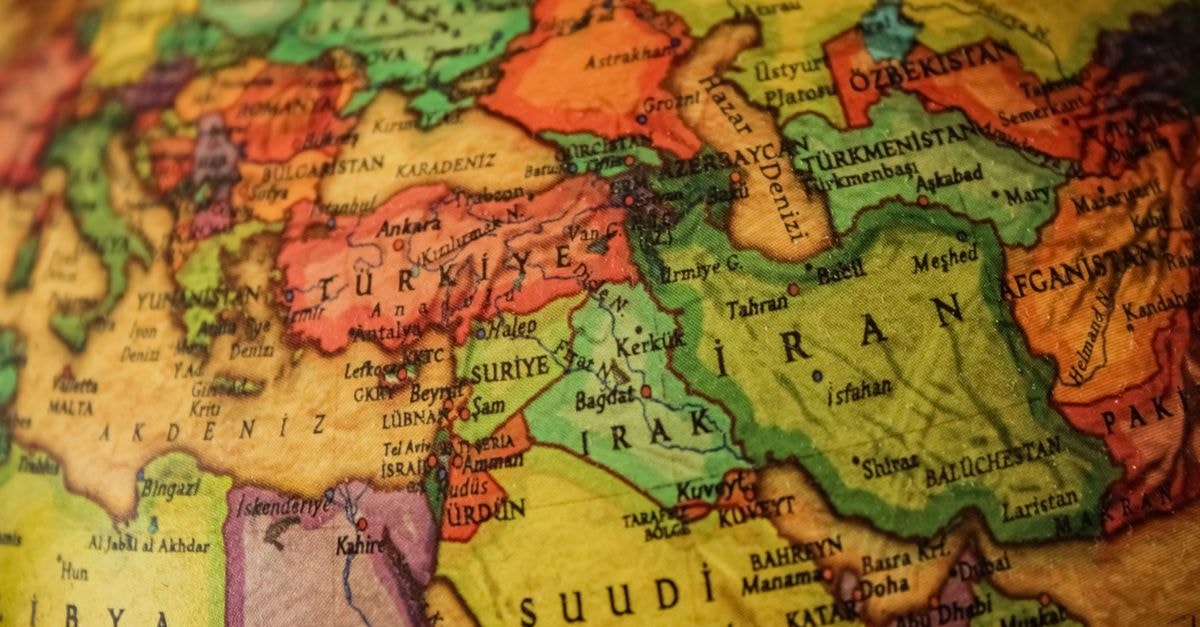
隨著透過荷莫茲海峽的貨物運輸量增加,以及阿曼外海的船對船過駁作業改善了區域供應可得性,中東實體原油價格走弱。這與近月 Brent 期貨走勢形成對比;後者已連續第五週上漲,並於週五觸及六個月高點。
在阿曼灣的一筆船對船交易中,伊拉克 Basrah Medium 的成交價較 Dubai 實體基準價低近每桶 10 美元,而一個月前兩者幾乎持平。交易員將此折價歸因於亞洲買家面臨的競爭性報價,以及市場相信貨物可以運離海灣的保證。
區域升水喪失稀缺性溢價
阿曼原油相較 Dubai 的升水,是衡量中東實體市場力道的一項指標,該升水已跌至 7 月下旬以來最低水準。3 月時,價差曾高達每桶 65 美元,當時「荷莫茲海峽事實上已對一般貨運關閉。
該溢價在 6 月中旬至 7 月初也曾轉為折價,之後因敵對行動恢復,又在 8 月和 9 月擴大。近期的穿梭運輸與船對船轉運隨後恢復了貨物流動,逆轉了區域品級原油中大部分所反映的稀缺訊號。
期貨價格轉而反映中斷風險
這種分歧顯示,期貨市場主要是在回應潛在的供應中斷,而非當前的實體供應狀況。ING 商品策略師 Warren Patterson 表示,中東貨流目前仍能維持,但新一輪攻擊可能會考驗其延續性。
Reuters 另報導,Brent 原油期貨於週五收在每桶 116.72 美元,上漲 3.14%,此前,胡塞武裝攻擊沙烏地阿拉伯,以及 UAE 外海發生油汙洩漏,引發供應疑慮。這項背景有助於解釋,為何基準價格走強之際,可銷售的中東品級原油卻以更大的折價交易。
貨流量增加減輕近期壓力
現有報導支持的結論較為有限,並非原油價格普遍走緩:目前的運輸安排正在增加中東原油供應,並削弱部分實體市場溢價,而地緣政治風險則使期貨市場維持高檔。相關報導並不能證明貨流改善具有持久性。
下一個可觀察的檢驗,是實體出口是否持續經由荷莫茲海峽進行,以及阿曼與杜拜的價差是否繼續收斂。油輪持續移動將有利於進一步壓低區域實體市場溢價;若新一輪攻擊幹擾航運,則會支撐期貨市場的風險溢價,並可能加大兩者的分歧。
分享這篇文章